香港娛樂城出金速度比較|FPS、USDT 月度數據與時延審計
本頁整理七個品牌的出金流程、FPS/USDT 收款路線及月度比較口徑。速度數值只按同品牌、同付款方式、同月份的完整交易紀錄計算;未有可複核的 T0 與實際收款 T1 記錄,不發布分鐘排名。
娛樂城出金速度榜應該回答甚麼:付款快,還是整段提款快?
閱讀娛樂城出金速度榜,最重要的是先確認榜單量度哪一段時間。從娛樂城帳戶正式提交提款,到銀行戶口或錢包實際收到可用款項,才是玩家真正經歷的完整等待。中途可能經過優惠條件核對、身份驗證、平台批准、支付服務發送,以及銀行或區塊鏈確認。只擷取付款工具本身的速度,便很難反映整個提款流程,因此月榜應先把這些階段清楚劃分。
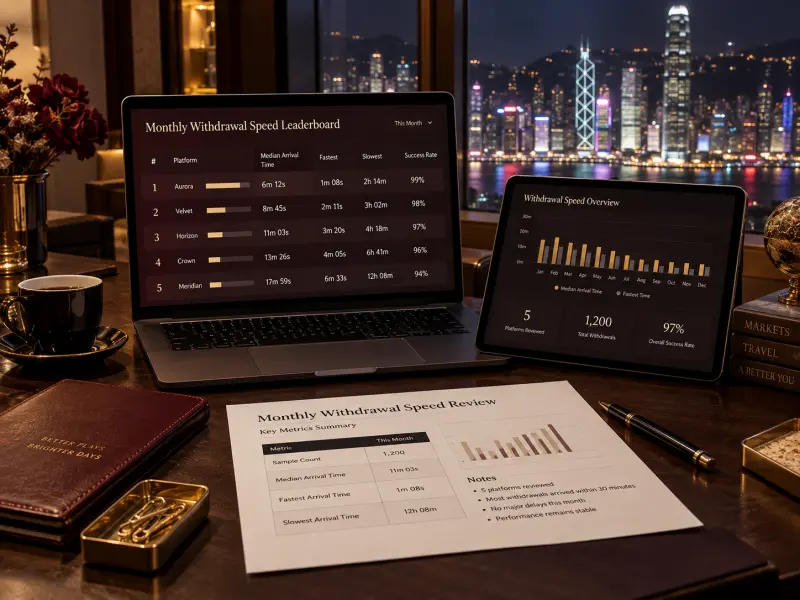
FPS 與 USDT 使用不同的收款路線,不能把兩邊原始時間任意混成一個「平均提款分鐘」。FPS 的終點通常是銀行或儲值支付工具實際入賬;USDT 則涉及鏈上交易與錢包或交易所收到資產。月榜可以把兩條路線放在同一頁方便閱讀,但仍應分別顯示有效樣本數、中位時間、最快與最慢範圍,以及是否有補件、退回或收款方式限制。
一個真正有用的品牌卡,至少應告訴讀者當前支援哪些收款方式、資料是當月哪個時間段取得、使用了甚麼金額與收款工具、有哪些成功完成的交易,以及有沒有等待核對的案例。如果某品牌缺少完整收款紀錄,應明確保留空白或待核對狀態;為了填滿排行榜而使用憑空設定的秒數,會令讀者誤判自己可以期待的處理時間。
以 S198、78HK、852win、88TVB、和信娛樂、BCBC8、33ONE 七個核心品牌為例,各自有不同的帳戶與付款入口。要進行公平比較,第一步仍是確認當前帳戶可用的提款方式,而不是單憑品牌首頁或優惠活動推定 FPS、USDT 全部可用。品牌評測中心可以作為了解平台入口的起點,出金與支付比較則用於進一步核對提款方式的條件。
有些讀者最關心能否順利提走款項,有些讀者則關心平台審批是否會在夜間或假日變慢。因此速度榜除了時間,也應保留首次成功率、補件次數與退回理由。若一次提款因為新增收款銀行而需要審核,這是帳戶流程的摩擦;若平台已發出 USDT 但交易所尚未入賬,延遲則可能發生在收款端。兩類情況未必能用單一「快/慢」標籤說清楚。
對香港使用者而言,銀行及轉數快是熟悉的支付情境,但仍要考慮平台能否提供相應提款通道、當前銀行的收款設定與帳戶幣別。USDT 使用者則要核對 TRC20、ERC20 等網絡是否一致、交易費用及錢包收款要求。按實際使用的收款方式查看對應榜單,比看一個跨方式的品牌總分更容易作出有根據的比較。
若某平台暫時只有入數截圖或提款頁面,速度欄位保持待核對會比提前編入排名更有用。讀者仍可從品牌入口、帳戶核對、收款方式與限制資料了解操作路線。等到銀行或錢包實收紀錄完整,再把該筆放進對應月份及付款方式,這樣每次更新都有清楚的依據。
七品牌出金流程與資料核對
以下按品牌列出不同的資料核對重點,序號只供索引,不代表出金速度排名。FPS 與 USDT 分開建立樣本;只有同品牌、同付款方式、同月份且具備完整申請與實際收款時間的紀錄,才計算中位數及最快/最慢範圍。
 S198
 78HK
 852win
 88TVB
 和信娛樂
 BCBC8
 33ONE
七品牌月度比較為何要分開 FPS、USDT 與銀行提款?
同一間娛樂城可能提供多種付款入口,但每條路線所需資料、限制和處理節點未必相同。FPS 使用銀行或電子錢包的收款識別資訊,USDT 使用資產、網絡及錢包地址;一般銀行轉帳又可能有不同清算安排。因此,月榜的基本單位應是「品牌+付款方式+月份」,而不是只用品牌名稱當成一個固定速度。這樣即使新增加或暫停某條付款路線,也容易更新而不必改寫其他結果。
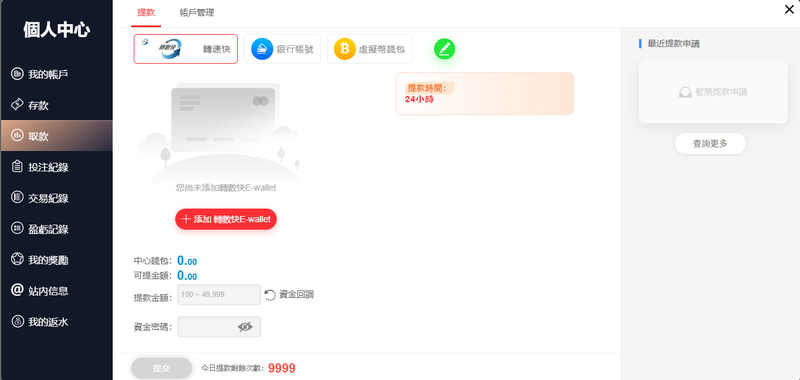
例如 S198 的品牌資料與 78HK、852win 等頁面可以放在同一欄,但每間都應在登入後先確認提款頁的具體方法。33ONE 有銀行提款、電子錢包與加密錢包介面,另有舊版 FPS 入數選項;這些畫面有助了解入口分類,卻沒有提供完整銀行 T0、T1 的第一方到賬樣本。當缺少收款紀錄時,最合適的是標明通道狀態與需要核對的欄位,而不是由入數截圖推算 FPS 出金速度。
比較總到賬時間之前,應先確保每筆交易的計時起點一致。正式提交提款後取得訂單編號,才可以開始 T0;若帳戶尚未完成身份審核或只是停留在付款選擇頁,就不是已經發起提款。平台批准或顯示已付款後,仍需要記錄銀行實收或錢包到賬的 T1。用這套共同定義,七個品牌的數據才有互相比較的基礎。
USDT 還要按區塊鏈網絡再分組。TRC20、ERC20 的網絡確認程序和收款端要求可以不同,即使兩筆交易都叫 USDT,也不宜直接混成一個中位值。同樣地,同一品牌若使用自託管錢包和交易所錢包,收款終點也可能不同。月榜宜將網絡、錢包類型與手續費列在詳細資料,再把總耗時放在並排比較位置,幫助讀者判斷差距可能從哪裏出現。
FPS 樣本則需要核對收款銀行、銀行通知及可用餘額時間。如果平台只是以「銀行轉帳」顯示付款方式,還要確認是否真正使用 FPS。一般銀行轉帳的收款時間不應直接填進 FPS 表格;電子錢包入賬也應記明支付工具。這些分類看似細節,卻會左右測試結果。尤其同一品牌在不同地區或帳戶版本提供不同方式時,完整的付款路線資料可以避免比較出現誤差。
如果讀者希望知道自己適合哪條收款路線,可先比較最低提款額、幣別、手續費與身份核對,再看有有效樣本支持的到賬資料。對於以銀行收款為主的人,FPS 出金記錄更貼近實際情境;使用加密錢包者則可查看USDT 出金時間線。兩者都應由完整的申請到實收紀錄建立數據,而不是僅參考平台廣告上的「即時」字眼。
完整的月度比較也應標記某一方法在當月是否可用。若原本可以提款的收款方式暫時停止,當月缺少樣本可能只是通道未開放,而不是速度突然變慢。把「通道可用性」和「已完成交易速度」列成不同欄位,有助讀者辨認真正的差異。
月榜還應標註每個品牌使用的帳戶和支付版本。若付款服務商更換,或者同一收款方式的最低額、身份要求出現調整,可以在新月份另起比較紀錄。否則將修改前與修改後的數據直接合併,就可能看不出流程改動帶來的影響,也難以回答讀者關於當前條件的疑問。
月榜點排?先分方式,再做匯總
FPS 與 USDT 先在各自實測頁計算同平台、同方式、同月份的中位到賬時間。 匯總榜只把兩邊結果放在一起閱讀,不會把銀行入賬與鏈上入賬的原始樣本直接混成一批。
點解卡片要同時列 FPS 與 USDT?
例如同一品牌的 FPS 與 USDT 各有足夠的有效樣本,就可以並排展示兩種方式的中位數、樣本數與最快/最慢範圍;如果只得其中一種收款紀錄,另一欄應維持「待核對」。
第三方代付、收款人變更與銀行 AML 風險
若平台透過第三方支付商或多層代付安排處理法幣出款,支付服務商的資金調度、收款帳戶可用性及交易核對都可能影響 T_gateway。當中轉安排出現資金不足、帳戶停用或交易資料不一致,可能令付款指令延後、退回或要求重新核實;單憑平台顯示「已批准」不能確認銀行端已收到款項。
收款人姓名或 FPS 識別資料頻繁變更、款項由不相關個人戶口匯入、要求使用者代收再轉交第三方,均屬需要提高警覺的情況。香港銀行可能按交易模式、資金來源及相關風險訊號進行查詢或限制服務;警方防騙視伏器可作為查核線索,但查無警示並不等於交易必然安全。
交易安全處理:只核對平台正式頁面列出的收款資料;不要借出銀行戶口、代陌生人收款或轉款,也不要拆分交易以避開銀行監察。遇到來源不明的入賬、銀行查詢或帳戶限制,先停止進一步轉款,保存平台訂單、銀行交易明細、對話及時間戳,直接聯絡銀行及相關正式機構處理。不要以更換私人戶口或其他方式規避合規審查。
最快時間、中位數與首次成功率:哪個數字最值得看?
出金端對端時延與離散度統計
單筆總時延按同一筆提款的實際時間戳拆分:T_total = T_audit + T_gateway + T_network。T_audit 為提交至平台批准的時間;T_gateway 為批准至付款指令發送的時間;T_network 為付款發送至銀行或錢包實際可用餘額的時間。FPS 與 USDT 的終點定義不同,必須分開分組。
同一品牌、同一付款方式、同一月份的有效總時延以中位數 Median(T) 作主要描述;離散度以 IQR = Q3 − Q1 計算。IQR 越大,代表該組樣本的中間 50% 時間分布越分散。
若樣本 T > Q3 + 1.5 × IQR,標記為統計異常候選並檢查補件、退款、銀行維護或收款端延遲。異常樣本保留在原始紀錄,不可靜默刪除;如另作排除後比較,必須同時公開原始結果、排除理由及敏感度差異。
出金速度榜容易被「最快幾秒」吸引目光,但單次最快只能說明某一筆交易在特定條件下的結果,不能代表其他月份、其他銀行或其他金額的正常體驗。要了解日常等待,應至少同時閱讀中位總到賬時間、最快與最慢範圍、有效樣本數及測試日期。樣本數越多,通常越有機會看出穩定性;但若樣本來自不同支付網絡,仍應先分組再比較。
當一個品牌只有一兩筆可核對紀錄時,可以展示單筆交易的起點、終點與實際耗時,但不適合將其當成成熟的月度排名。相同品牌、相同收款方式和相同月份若至少有三筆有效樣本,才可以計算初步中位數。三筆的觀察仍然有限,因此還應標示其他已知條件,例如金額範圍、是否首次提款、是否跨日,以及當時是否處於活動流水限制之下。
首次成功率需要明確分母。假設某品牌有多筆提款申請,其中部分因收款資料錯誤而退回、部分需要補件後重新提交,若只保留完成交易,會讓資料看似全部順利。較有用的方式是分開列出申請總數、首次直接完成、需補件、取消與退回等類別;正常完成案例的中位數另算,異常流程也保留原因與等待時間。
平台審批時間亦不應被銀行與區塊鏈的收款速度掩蓋。兩個品牌總到賬時間接近,其中一個可能很快完成審批,但銀行端花費較久;另一個可能審批較慢,之後的 USDT 鏈上確認卻很快。拆成 T0 至平台完成、平台完成至實際收款兩段,讀者才可以看出原因,而不是把所有差異解釋為平台品質高低。
金額分層是另一個關鍵。高額提款可能遇到不同身份核對或單筆限制,低額提款也可能受最低提款與收款端入賬門檻影響。將不同金額直接算成一個中位數,可能讓結果失去解釋力。記錄時應分開金額級別,並保留當次收款方式與銀行或錢包類型。若要比較品牌,至少要先確認比較的是相近條件,之後才談排名。
每月資料還應保留日期與更新版本,避免將今年九月的紀錄直接當成十月實際速度。娛樂城可能變更付款服務、提款選項、活動規則或帳戶驗證方式;銀行與區塊鏈收款環境也可能有變化。舊月份仍有參考價值,因為它能呈現歷史趨勢,但應與當月數據並排而非直接合併。
使用出金速度月榜時,可以先看自己真正會用的付款方式是否有有效樣本,再看中位數及異常處理比例。若沒有足夠紀錄,先從提款條件了解收款資料、最低額與審批流程。相比追逐一筆看似驚人的最快時間,掌握何時能提交、遇到問題要查哪一步,對讀者更有實際價值。
對於樣本較少的品牌,保留個別交易明細比急着計分更有價值。可以先呈現是否成功、總等待時間、提款額、補件情況及銀行或錢包類型,並清楚區分已完成與未完成申請。日後樣本充足再計算中位數,避免只選擇速度最好的一兩筆交易作為全站的比較依據。
樣本門檻仍然按每種方式分開
0 次:未實測
FPS 或 USDT 其中一邊沒有完成樣本,就保留「未實測」,不補數字。
1–2 次:樣本不足
可以公開單筆結果,但不應把該方式當成穩定月度表現。
3 次或以上:可計中位數
同平台、同方式、同月份至少 3 個有效樣本,先形成該方式的月度數值。
匯總樣本數
分別顯示 FPS 與 USDT 各自的有效樣本數;不以合計數量掩蓋某一種方式的資料不足。
FPS 同 USDT 點解一定要分開計?
| 項目 | FPS | USDT |
|---|---|---|
| 計時起點 | 提款成功提交 | 提款成功提交 |
| 中途節點 | 平台審批/付款 | 平台審批/TX 廣播/鏈上確認 |
| 計時終點 | 銀行戶口實際可用餘額出現 | 收款錢包實際確認到賬 |
| 個別數據頁 | FPS 出金實測 | USDT 出金實測 |
| 流程說明 | 娛樂城轉數快(FPS) | 娛樂城 USDT 出金 |
歷史月份與有效樣本紀錄
每個月份分開保存 FPS 與 USDT 的交易日期、銀行或網絡路線及有效樣本。新月份獨立新增,不覆蓋舊月份;未達完整紀錄條件的月份不發布速度數值。
| 月份 | 平台 | FPS 中位 | USDT 中位 | FPS 樣本 | USDT 樣本 |
|---|---|---|---|---|---|
| 目前沒有可公開複核的完整月度 T0/T1 數值;正式更新須列明月份、品牌、付款方式、樣本數及中位到賬時間。 | |||||
如何閱讀每月更新:七品牌出金資料與個人收款條件的差距
月榜的用途是讓讀者在同一種付款方式下,觀察不同品牌與不同月份的處理時間和穩定性;它並不是任何帳戶的固定付款承諾。同一品牌可能因會員級別、銀行、幣別、收款錢包與優惠狀態而出現不同程序。閱讀時應先檢查該月紀錄使用的銀行或 USDT 網絡是否與自己相同,再看金額及測試日期,才知道哪些數據可以合理參考。
香港的 FPS 使用情境尤其需要分開記錄收款銀行和電子錢包。某筆交易在一間銀行很快入賬,不表示另一間銀行使用同一路線時必然有相同結果;平台顯示付款完成與銀行實收亦可能存在時間差。因此 FPS 月度資料應附上平台完成時間和銀行實收時間,讓使用者知道等待主要發生在哪一段,而不是只看到一個總分鐘數。
USDT 則要再分開 TRC20、ERC20、交易所錢包及自託管錢包。若某月剛好出現鏈上繁忙或收款服務維護,可能令少數交易拖長;比較時應保留這些交易並註明情況,而不是直接刪除慢的案例。假如鏈上交易早已成功而交易所遲遲未顯示入賬,應把收款端處理列成獨立階段,才方便日後分析。
對同一品牌而言,提款條件可能比速度數字更先影響使用體驗。若帳戶尚有優惠流水、身份資料需要補充或未達最低提款,提款就無法順利進入正常付款流程。月榜若只統計已付款案例,讀者應同時查看品牌的提款要求;某些看似速度很快的樣本,可能都是已完成所有驗證且使用固定收款方式的帳戶,與首次提款有所不同。
七品牌之間也不應因為資料多寡而給出不合理結論。對於 S198、78HK、852win、88TVB、和信娛樂、BCBC8 及 33ONE,若某月尚未取得完整交易紀錄,可以先提供實際入口、流程、收款方式及核對重點;取得可追溯的 T0、T1、交易明細後,再加入當月中位數。資料仍在核對並不代表該平台速度一定慢或快,而是暫時不能用數值作直接比較。
讀者亦應留意最快與最慢的間距。如果兩個品牌中位總時間相近,但其中一個有多次延遲、退回或補件,實際使用感受可能差得很遠。這正是為何月榜需要同時保存有效樣本數、異常案例與付款路線,而不是只列一個總分。對同一品牌不同月份的紀錄,也可以看是否存在持續性變化,避免因為一個特別順利的週末便下定論。
最後,從速度榜返回首頁品牌比較或品牌評測資料,把遊戲內容、優惠條款、手機操作和支付方式放在一起閱讀,才更符合真實的選擇流程。若主要關心銀行出數,先看FPS 實測;如果使用加密錢包,則看USDT 實測。按照自己的收款方式逐層核對,比直接採用跨方式的「最快品牌」印象更有參考價值。
如果同一品牌出現付款通道暫停或銀行端維護,當月紀錄應標出受影響的日期及交易,不要直接與沒有維護的月份合併。讀者比較時先看資料是否涵蓋同一付款方式、相近金額與類似收款端,再看數值差距。這個順序能更準確辨別流程差異,也能避免被少量特殊個案左右判斷。
綜合榜應該點睇?
- 先睇兩種方式
不要只看綜合位置,先比較 FPS 與 USDT 中位時間。 - 再睇樣本數
總樣本高不代表兩邊一定平均,要回個別實測頁看分布。 - 最快只係單筆
主判斷仍以中位數為主,不用一次極快紀錄代表長期速度。 - 差距大要拆原因
FPS 與 USDT 差距大時,要再看平台審批、銀行或鏈上節點。 - 月份要分開
不同月份的支付環境與平台流程可以變,不直接混成永久平均。 - 速度唔等於全部
最低提款、KYC、優惠限制與支付可用性仍要回支付頁核對。