銀行資料要按付款或提款目的提供必要欄位,避免向客服分享網銀密碼、OTP 或完整月結單中無關交易。
基本概念
公司、域名、HTTPS、KYC 與私隱分屬不同風險。網址或加密有效,不代表營運者身份、牌照和敏感資料處理都已驗證。
安全核對要看使用鏈而非單一標章:從哪裡找到網址、登入頁要求甚麼資料、付款指示導向誰、出現爭議時能否找到正式渠道。任何一節突然轉往不明域名或私人聊天,都要停下來核對。
放到目前這題,第一步是:核對收款戶口抬頭與資料用途。這項資料要與實際帳戶、遊戲或付款方式對照;若只看搜尋摘要或朋友的另一種情況,容易把不適用的條件誤認成自己的權利。
條件
核對收款戶口抬頭與資料用途。
證據
詢問無關資料可否遮蓋。
邊界
銀行帳號與憑證不是同一種資料,保護程度要區分。
有甚麼證據
Logo、排名、HTTPS 掛鎖或一張牌照圖都只能提供有限線索。真正有用的是可交叉查證的營運資料、完整域名、規則版本與官方來源;未核實的牌照狀態要標未確認。
- 核對收款戶口抬頭與資料用途。
- 詢問無關資料可否遮蓋。
- 把查詢日期、原始頁面或交易編號與適用帳戶條件一起保存;缺項標為未確認。
第二步尤其要看:詢問無關資料可否遮蓋。如果頁面、會員中心與客服說法不同,應記下差異並要求正式解釋。沒有可追溯依據時,不應挑最吸引的一句直接寫成結論。
先查與目前問題直接相關的規則和資料狀態,再決定是否需要進一步操作。
用例子看清楚
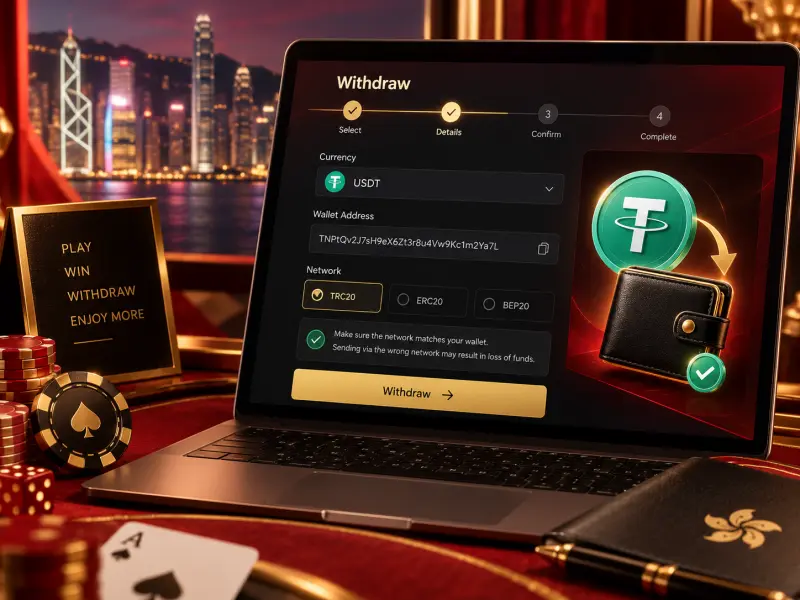
提款只需核對本人戶口,私訊卻要求網銀登入密碼;應拒絕。
假站最容易讓人誤信的是視覺連續性:Logo、配色、甚至客服頭像都可以複製。當網址或收款方與既有紀錄不一致時,應以這些可核對差異為先。
這個例子的關鍵,是把當時看到的條件與最後發生的結果分開。能證明兩者相連的,通常是同一筆訂單、同一個局號或同一版本條款;如果這些對不上,應先查資料關聯,而不是立刻猜原因。
有原始資料
詢問無關資料可否遮蓋。
資料不足
銀行帳號與憑證不是同一種資料,保護程度要區分。
想看完整欄目背景,可先讀官方網址核對;若問題涉及另一層條件,再看安全核對欄目。依眼前需要選一頁跟進即可,毋須把所有相關話題混成同一個判斷。
結論邊界
銀行帳號與憑證不是同一種資料,保護程度要區分。
先保存可疑網址與訊息,再從獨立已知渠道核對品牌入口。若已輸入密碼或付款資料,應儘快更改憑證、聯絡相關銀行或錢包,並避免繼續與可疑客服對話。
可瀏覽某個網上平台,不代表它在香港獲批准提供賭博服務。法律問題與技術安全、支付風險應分開判斷,不使用『合法安全』一類無證據的總括標語。
相關公共資料可參閱私隱專員公署防騙資料。外部資料用於核對一般規則與風險,不構成對任何品牌的認可。
常見問題
娛樂城銀行資料安全嗎先看甚麼?
核對收款戶口抬頭與資料用途。 然後核對:詢問無關資料可否遮蓋。
上面例子的關鍵證據是甚麼?
先保存當時的原始頁面與日期;如果涉及交易,再找同一筆單號或收款明細。
哪個結論暫時不能直接下?
銀行帳號與憑證不是同一種資料,保護程度要區分。 缺乏原始依據的部分保留未確認;本站沒有交易樣本時保留未實測。
繼續看同欄目的資料
由欄目入口查看相關固定頁及資料更新狀態,遇條款改版時重新核對。 相關資料亦可參閱現金網。