香港娛樂城轉數快(FPS)指南
睇清娛樂城點樣用轉數快入數同出金、收款資料要填咩、銀行/電子錢包限額點影響流程, 同時分開「FPS 本身快」同「平台提款審批快」兩件事。
平台寫「支援 FPS」,先睇清楚支援邊一步
「支援轉數快」未必代表入數、出金兩邊都可以用。部分平台只在入數頁提供 FPS, 有些則會在提款頁另外列出銀行轉帳或 FPS。真正要核對的是你登入帳戶後, 收銀台當刻顯示的提款方式,而不是只靠宣傳頁一個 FPS 標誌。
| 要核對 | 你要睇咩 | 常見誤解 |
|---|---|---|
| 入數支援 | 入數頁是否有 FPS、QR Code、FPS ID 或指定銀行資料 | 有 FPS 入數 ≠ 一定有 FPS 出金 |
| 出金支援 | 提款頁是否有 FPS/銀行轉帳選項及最低額 | 品牌介紹頁寫 FPS ≠ 當前帳戶一定可選 |
| 帳戶幣別 | 提款是否以港元處理,或平台內部先做幣別轉換 | FPS 本身支援港元/人民幣,不代表平台所有帳戶幣別都可直接提款 |
| 地區/帳戶版本 | 同一品牌不同地區、幣別或帳戶可能顯示不同方法 | 其他玩家見到的方式未必等於你帳戶見到的方式 |
轉數快是支付基建,娛樂城的入數與提款要分開比較
轉數快(FPS)是香港常用的銀行及儲值支付工具之間的轉帳系統,個人可以透過手機號碼、電郵、FPS ID 或銀行戶口資料安排收付款。但娛樂城的收銀台如何接入這套服務,屬於平台本身的支付安排,並非只要銀行有 FPS 功能,就代表所有娛樂城都會開放相同的入數和提款方式。開始核對時先看收銀台是否分開「入數」及「提款」,不要只看付款頁上的一個 FPS 標誌。需要先比較平台資料的讀者,可由娛樂城評測首頁進入品牌欄目,再對照個別付款方式。
有些付款介面可能將 FPS 與網上銀行轉帳分在同一大類,但兩者在收款識別資料、指定銀行、付款參考編號及處理方式上未必完全一樣。若頁面要求填寫銀行戶口,便應按照實際銀行帳戶資料核對;若要求 FPS ID,則要使用銀行或電子錢包提供的正確識別號碼。不能把電子錢包號碼、手機號碼和銀行帳號當成可隨意替換的欄位。
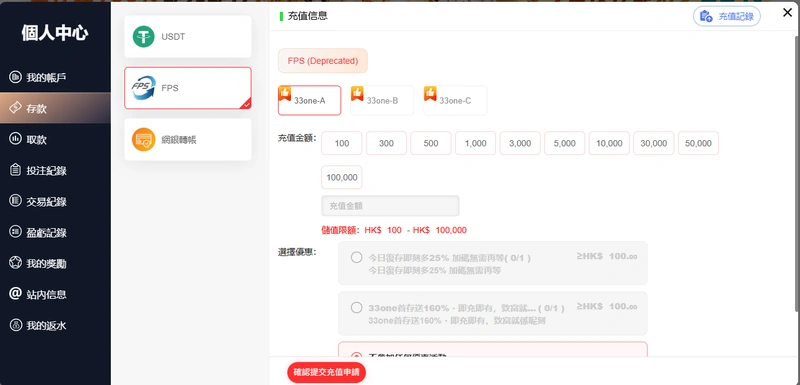
以 33ONE 的入數介面為例,頁面曾出現 FPS 選項,並帶有舊版標記;其提款中心另有電子錢包入口。該歷史介面只可確認當時曾列出 FPS 入數選項;提款中心的電子錢包入口屬另一種收款方式,兩者不能合併視為 FPS 出金證據。FPS 出金是否可用,應以登入後提款頁當刻可選的方式、金額限制及確認步驟為準。
此外,娛樂城有時會在銀行轉帳頁列出付款參考編號、入數金額及指定銀行帳戶,這通常是處理入數的資料,不應直接把同一組資料拿去填提款收款欄。入數與提款方向相反,指定戶口、收款人姓名及交易備註亦可能不同。FPS 標誌、入數入口與可提交的提款選項是三種不同狀態。只有當提款頁實際提供可選方式、欄位可正常填寫,並能進入確認步驟,才可把該帳戶在該次登入時記錄為支援 FPS 出金;若選項停用、暫停或標示舊版,應記為不可用或待核實。
香港用戶若以手機銀行操作,還應分清「付款人發送」「平台收到」「帳戶結餘更新」三個時間點。入數時可能先完成銀行轉帳,再由平台核對付款參考及入數紀錄;出金則剛好相反,須先經平台處理,再由銀行或電子錢包收款。把入數成功的經驗直接推斷為提款一定即時,往往會忽略平台審批這個步驟。
對首次接觸 FPS 的人,可以先在自己的銀行 App 核對預設收款戶口、綁定的手機或電郵資料,以及平常可用的轉帳限額;再把娛樂城提款表格要求的欄位逐一對照。若對方要求更改陌生收款人或透過私人訊息收取額外款項,應重新回到正式入口確認。這些核對不會增加操作複雜度,卻能清楚分開支付工具與平台本身的責任。
FPS 選項重新出現時,仍要分清它是充值入口,還是把款項提到本人銀行的提款入口。兩個操作可能採用不同的服務商、參考編號及金額限制。最有效的核對辦法是從主收銀台依次打開入數頁、提款頁和各自的確認說明,逐個閱讀欄位;避免因為早前看到一張相同圖示的舊介面記錄就省略確認。
FPS 收款資料可以用咩?
一般 FPS 收款可以透過手機號碼、電郵地址、FPS ID,或直接使用銀行/電子錢包帳戶資料; 但娛樂城提款表格會採用哪一種欄位,要視乎平台本身的付款流程。
- 手機號碼
如果已在銀行或電子錢包登記 FPS,可作收款識別資料。 - 電郵地址
已登記到 FPS 的電郵可以連結指定收款帳戶。 - FPS ID
由 FPS 系統產生的識別碼;平台是否接受要看提款表格。 - 銀行帳戶資料
即使沒有使用手機/電郵代理識別,FPS 亦可透過銀行及帳戶資料進行轉帳。 - 收款姓名
提交前核對平台帳戶姓名與銀行/電子錢包持有人資料是否一致。
FPS ID、手機號碼、電郵與銀行戶口:哪種資料才是提款收款資料
填寫轉數快資料時,最容易出現的問題是把付款識別資料和實際收款帳戶混為一談。手機號碼與電郵需要先在銀行或電子錢包完成 FPS 登記,才可指向某個收款戶口;FPS ID 是另一種收款識別方式,而銀行戶口則直接使用銀行及帳號資料。娛樂城提款頁若只接受其中一種欄位,就必須按指定格式輸入,不能因自己習慣使用手機轉數快而填入另一種資料。
同一個手機號碼或電郵可能與多個銀行、電子錢包服務有關,實際預設收款帳戶應在自己的銀行或支付工具管理頁核對。若平台採用銀行帳號提款,還需確認銀行名稱、戶口持有人、帳號格式和帳戶幣別。某些平台會另外要求收款帳戶經過綁定,並可能在更換銀行或修改手機時重新核實。事先了解這個步驟,可以減少在提款確認頁反覆改動資料的情況。
公開資料只應列出付款方式、核對項目及必要的匿名化狀態,不應展示完整銀行帳號、手機號碼、電郵或身份文件。個人應在受保護的紀錄中保存交易編號、收款銀行、帳戶末幾位、申請日期及平台要求;涉及姓名不一致或資料修改時,只透過已核實的正式渠道提交所需文件。
綁定預設帳戶之後,也應記下銀行 App 所顯示的識別方式。手機與電郵屬代理識別資料,可能隨着使用者更換手機、銀行或帳戶而重新綁定;FPS ID 通常由服務提供者產生,不能依照平常手機號碼自行編造。娛樂城付款頁若需要填寫數字欄位,應確認是否容許國際區號、空格或連字號,並按表格範例輸入。姓名的繁簡體及英文拼寫不同也可能需要核對,尤其平台要求與身份證明和收款戶口一致時。
香港的 FPS 使用場景包括銀行互轉及部分電子錢包,但不同金融機構提供的功能、限額與費率仍可不同。娛樂城再加上一層帳戶資格、優惠條件及平台審批。若需要從其他方式改為 FPS,先查看娛樂城提款流程中的同名收款、KYC 與支付方式更改規則,再確定是否可以提交。
如果提款表格中只見「銀行轉帳」而沒有 FPS 字樣,不能自行推斷它一定會走 FPS 網絡。同樣地,若電子錢包入口已存在,也應確認是否屬本地轉數快收款還是另一種錢包付款流程。與客服溝通時明確問「這個提款選項使用 FPS 還是一般銀行轉帳?」「收款要填 FPS ID、手機,還是銀行戶口?」通常比只問「可以 FPS 嗎?」更能得到可操作的回答。
銀行與電子錢包介面通常會列出收款人預覽或收款識別資料,確認前應查看是否對應自己預期使用的帳戶。如果某筆轉帳涉及指定收款人,還要檢查款項是否需要備註或參考編號。雖然娛樂城的表格可能只要求少數欄位,但填寫時最好按照頁面實際順序逐一核對,切勿猜測缺少的帳戶資料。
娛樂城 FPS 出金流程
- 1 選 FPS/銀行方式
- 2 填提款金額
- 3 核對收款資料
- 4 平台審批及付款
- 5 銀行戶口實際入賬
FPS 最容易混淆的地方,是平台「已批准」與銀行「已收到」之間仍然可能有時間差。 所以記錄一筆出金時,應把提交時間、平台審批、付款狀態及銀行實際可用餘額分開。
| 階段 | 畫面可能見到 | 你要記錄 |
|---|---|---|
| 提交提款 | Pending/Processing | 提款編號、金額、提交時間 |
| 平台核對 | Verification/Review | KYC、帳戶資料、補件要求 |
| 平台付款 | Approved/Paid/Completed | 狀態轉變時間 |
| 銀行到賬 | 銀行 App 入賬通知/交易紀錄 | 實際可用餘額出現時間 |
已批准但仍未入賬:按 FPS 提款每一段的證據排查
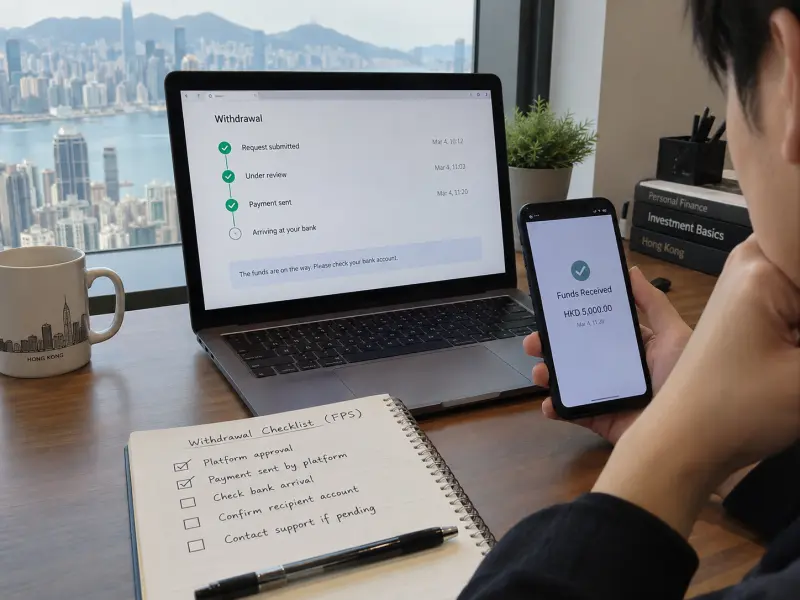
提款由娛樂城提交成功開始,通常先進入平台處理流程。即使銀行轉數快網絡可以全年運作,帳戶核對、活動流水、身份驗證和平台放款仍各有時間安排。比較速度時,應把提交時間、平台批准時間、付款通知和銀行實際入帳時間分開記錄。只記下最後收到入賬通知的時間,卻沒有申請起點,就無法與另一筆提款公平比較。
平台畫面若仍顯示 Pending、Processing 或 Verification,先處理所對應的帳戶問題,例如身份文件不足、優惠尚未完成、最低提款金額不符或收款資料不一致。若已顯示 Paid 或 Completed,則到銀行及電子錢包檢查交易通知、歷史紀錄及預設收款戶口。應確認平台是否提供付款參考編號,而不是假設 FPS 已將款項轉往自己平常使用的那個銀行。
某些使用者會遇到「沒有收到通知,但戶口餘額已更新」或「有通知,但可用餘額尚未一致」的情況。此時應以銀行或電子錢包的交易明細及可用餘額核實,不宜只看鎖屏推送。若一個手機號碼連結多家銀行或錢包,還需查看 FPS 預設收款設定,避免把款項實際進入另一個本人帳戶誤認為未到賬。
測試「到賬快慢」時要把假日、午夜跨日與銀行通知延遲分開看。FPS 作為基建可以提供全天候支付服務,但平台本身的審核排程、支付提供者處理和收款工具的通知方式仍可有所差異。銀行 App 沒彈出通知,不代表帳戶必然沒收到;相反平台寄出通知,也不一定代表銀行已把款項記入可用餘額。建議在申請後保存訂單時間,再以銀行交易明細和實際餘額變化作終點,才能建立可核對的付款時間線。
假如平台顯示被拒或退款,保留原提款編號、拒絕原因、金額及時間,先確認是否已退回平台餘額。若只是銀行端未收到,則記下平台完成時間、銀行名稱與付款方式,向正式客服核對實際付款渠道。這種分階段排查方式也適用於入數問題,只是付款發起方與收款方的角色剛好相反。
如果要比較不同品牌是否穩定,至少需要在相同支付方式下記錄多筆有起點、終點的交易,再看中位到賬時間、最快與最慢差距、補件次數和交易退回比例。S198、78HK、852win、88TVB、和信娛樂、BCBC8 與 33ONE 的使用場景都應沿用同一套欄位,而不是把不同的銀行與電子錢包操作直接算成一個「最快 FPS」數字。可另外查看FPS 到賬測試了解資料分段方式。
定期核對與臨時查詢亦有差別。正常交易可以記下提交和實收時間;若遇到補件、銀行戶口更新或提款被退回,應另外記下客服聯絡及修改資料的時間。這部分屬流程摩擦,與 FPS 轉帳本身的速度不是同一回事。把原因分類保存,後續才可以看出哪一類問題出現得較頻繁。
FPS 限額、收費同平台最低提款要分開
FPS 沒有一個適用所有人的固定交易上限。HKICL 與香港金管局都指出, 銀行及儲值支付工具會按自己的服務與風險管理設定不同限額; 轉帳收費亦要看個別銀行/電子錢包。娛樂城再另外設定最低提款、單筆上限或每日限制。
平台最低提款
由娛樂城自己設定;不能用銀行 FPS 限額反推平台最低提款。
平台提款上限
可能按單筆、每日、每週或帳戶級別設定,提交前看當前收銀台。
銀行/電子錢包限額
由銀行或 SVF 設定;不同類型轉帳可以有不同門檻。
FPS 服務收費
FPS 基建本身不等於所有銀行服務都免費;實際費用應看你的銀行/電子錢包及平台。
量化流水與期望損耗:提款前先計清活動成本
陳卓賢(Kelvin Chan)審核的量化口徑,先把活動要求的名義流水換算成實際下注曝險,再估算不同遊戲優勢下的長期期望損耗:
加權實際下注額:W = R_req / c_i
期望資金損耗:E[Loss] = W × h_i
其中,R_req 是活動條款要求的名義有效流水,c_i 是指定遊戲的有效投注貢獻率,h_i 是該玩法及投注選項對應的莊家優勢。活動若以本金加紅利計算流水,R_req 必須按該活動條款重算。
算例:假設存款 HK$200、活動要求 15 倍存款流水,名義流水為 HK$3,000;若百家樂有效投注貢獻率為 50%,實際下注額便是 HK$6,000。
| 假設莊家優勢 h_i | 實際下注額 W | 期望損耗 E[Loss] |
|---|---|---|
| 1.0%(情境假設) | HK$6,000 | HK$60 |
| 2.0%(情境假設) | HK$6,000 | HK$120 |
| 3.5%(情境假設) | HK$6,000 | HK$210 |
上表的莊家優勢只用作敏感度情境,並非任何品牌或特定百家樂投注項目的實測值。單次結果會受實際玩法、投注選項及投注分布影響;計算用途是比較活動條款可能帶來的資金磨損,並非預測單局結果。提交提款前,應先確認流水基數、貢獻率、有效期及活動提款上限。
FPS 可以即時轉帳,點解娛樂城提款未必即時?
FPS 的即時支付能力只代表銀行/電子錢包之間的支付基建可以快速處理轉帳。 娛樂城提款在真正進入 FPS 前,通常仍有帳戶資格、KYC、平台審批及付款指令等步驟。 因此「FPS 24/7」不能直接寫成「娛樂城 24/7 即時出金」。
提款提交、帳戶核對、KYC、優惠條件及平台批准。
付款指令真正交由銀行/電子錢包處理之後的轉帳部分。
銀行戶口真正出現可用餘額,而不是平台先顯示「完成」。
FPS 提款未到,按狀態排查
| 情況 | 先核對 | 下一步 |
|---|---|---|
| 平台仍 Pending | KYC、優惠流水、提款金額及平台處理時段 | 先等平台完成審批,不要把問題歸因於 FPS |
| 要求補資料 | 姓名、銀行戶口、FPS 收款資料是否一致 | 按平台要求補齊資料 |
| 平台顯示 Paid | 銀行交易紀錄、入賬通知、有無退回 | 記低平台完成時間,再核對銀行端 |
| 入賬銀行不對 | 手機/電郵是否綁了多個 FPS 帳戶及預設收款帳戶 | 登入銀行/電子錢包核對 FPS 綁定資料 |
| 提款被拒絕 | 拒絕原因、付款方式限制、帳戶資料及提款條件 | 修正原因後再提交,不要重複原樣申請 |
第三方代付、個人收款碼與香港銀行 AML 風險
FPS 是銀行及儲值支付工具之間的支付基建;娛樂城收銀台背後的收款安排,則可能由平台營運者、支付服務商或其他收款方處理。若付款指示經過多層代收代付,付款人未必能從品牌名稱直接辨認最終收款主體,交易追查、退款及責任確認亦會更複雜。
收款人顯示個人姓名、每次入數更換不同收款人、收款資料與正式收銀台不一致,或客服要求改用私人訊息提供的臨時帳戶,均屬需要暫停核實的風險訊號。單一現象不能直接證明涉及犯罪,但在未能確認收款人身份、收款用途及平台正式付款安排前,不應繼續轉帳。
黃志明(Raymond Wong)負責的 KYC 與第三方支付風控核對,重點包括收款主體是否清楚、付款指示是否來自正式渠道,以及交易紀錄能否追溯。若交易對手與品牌營運主體不一致,應要求平台透過正式客服說明代收付關係及付款憑證;無法提供清晰資料時,停止交易比繼續嘗試更安全。
轉帳前:核對收款人及可查詢資料
- 核對收款人名稱:確認銀行 App 顯示的收款人、帳戶資料及平台正式指示一致;臨時更換個人收款戶口時先停止操作。
- 使用警方防騙工具:轉帳前可到香港警方「防騙視伏器」查核工具支援的收款銀行帳戶、FPS 識別代號、電話號碼及其他可查詢資料。結果沒有警示,只表示該資料未出現在當前警示資料內,不能代替核實收款人身份。
- 拒絕私人改單:不要按私人訊息提供的新帳戶、陌生 QR Code 或額外轉帳要求付款;應返回已核實的正式入口查證。
入賬後:銀行 AML 查詢與紀錄保存
銀行可能按交易模式、對手資料、風險提示或外部查詢要求客戶解釋款項來源及用途,並要求提供交易證明;個別帳戶亦可能受到延遲處理、限制或進一步審查。是否採取措施由銀行及相關執法程序按個案處理,不能單憑 FPS 轉帳方式推斷必然凍結。
如銀行查詢交易,應如實說明款項來源及交易背景,並保存平台訂單編號、付款指示、收款人資料、銀行交易紀錄、客服工單及時間戳。若懷疑款項涉及詐騙或收款人身份不符,立即聯絡銀行及警方尋求指示。不要替他人代收款項、拆分交易、轉往其他帳戶或使用他人戶口規避審查;另開帳戶亦不會令可疑交易變得安全或免於銀行核查。
七品牌付款入口應如何比較:看可用性,也看實際收款紀錄
比較七個品牌的 FPS 支援時,應逐一核對登入後的入數頁與提款頁,分別記錄是否有 FPS 選項、收款識別方式、最低及最高金額、手續費、KYC 要求與當前狀態。只在品牌介紹頁出現 FPS 字樣,不能作為該帳戶目前可入數或出金的證據。
S198、78HK、852win、88TVB、和信娛樂、BCBC8、33ONE 是七個品牌的資料入口;目前每個品牌的 FPS 入數及提款可用性,均應按同一日期、同一帳戶地區與幣別逐項核對。現有頁面沒有提供七品牌同口徑的 FPS 交易樣本,因此不預先排列直連、聚合或第三方代付架構。
現有 33ONE 歷史資料曾列出 FPS 入數選項,另有銀行及電子錢包提款入口;這只能說明不同入口的分類,不能推定目前仍提供相同服務。其他品牌亦按相同規則核對,不把未經確認的 API、支付商或代付模式寫成既定事實。
FPS 與 USDT 應分開記錄:FPS 記收款銀行、識別資料、平台狀態及銀行實收時間;USDT 記幣種、網絡、地址、交易雜湊及錢包入賬時間。兩種方式可以共用平台申請與審批欄位,但收款端的確認證據不同。
跨方式比較時,除手續費外,還要核對首次綁定、身份驗證、錯誤處理、退款及追查紀錄。可參閱USDT 出金了解加密錢包流程,再由支付總覽比較共同的提款條件。
每筆付款紀錄應保存申請日期與時區、品牌、帳戶幣別、付款方式、金額、平台狀態、補件情況及實際收款時間。頁面或銀行服務更新後,按新版本重新核對;歷史介面只代表當時狀態。
即使使用同一品牌,不同銀行、電子錢包、帳戶級別及交易日期亦可能影響可用選項。比較時先統一幣別、金額、付款方式及交易階段,再對照銀行實際入賬紀錄。
到賬證據應以銀行交易明細及可用餘額為主,並與平台提供的付款日期、參考編號交叉核對。若提款仍停留在平台審核階段,應先查明平台是否已發出付款指令,再決定是否向銀行查詢。
| 品牌 | 入數 FPS | 提款 FPS | 核對重點 |
|---|---|---|---|
| S198 | 登入後核對 | 登入後核對 | 收款人、限額、付款憑證 |
| 78HK | 登入後核對 | 登入後核對 | 收款人、限額、付款憑證 |
| 852win | 登入後核對 | 登入後核對 | 收款人、限額、付款憑證 |
| 88TVB | 登入後核對 | 登入後核對 | 收款人、限額、付款憑證 |
| 和信娛樂 | 登入後核對 | 登入後核對 | 收款人、限額、付款憑證 |
| BCBC8 | 登入後核對 | 登入後核對 | 收款人、限額、付款憑證 |
| 33ONE | 歷史資料曾列出 FPS;當前狀態待核對 | 當前狀態待核對 | 核對是否仍可選及收款主體 |
FPS 到賬記錄與本站統計口徑
FPS 速度比較由提款成功提交開始計時;平台公布的處理時間、FPS 轉帳時間與個別使用經驗,應與實際收款時間分開閱讀。 以銀行戶口真正出現可用餘額作終點。
| 節點 | 是否計入總時間 | 記錄方式 |
|---|---|---|
| 提款成功提交 | 是 — 起點 T0 | 保存提交時間與提款編號 |
| 平台審批完成 | 是 — 中途節點 | 另外記錄,但不當作到賬終點 |
| 銀行實際入賬 | 是 — 終點 T1 | 以銀行戶口可用餘額/交易紀錄為準 |
如果之後要引用其他網站評測或玩家真實經驗,可以作為「待核對線索」或比較測試口徑, 但不會改寫成本站親自測過的時間。
FPS 與銀行提款:七個品牌資料入口
由品牌進入對應評測,對照登入後可見的付款欄位、帳戶要求及活動條件。相同付款工具亦可能因帳戶版本、幣別與申請狀態而顯示不同選項。
FPS 基礎資料來源
FPS 基礎運作、收款識別方式與銀行/電子錢包服務安排,應以香港銀行同業結算有限公司及香港金融管理局公開資料為準;娛樂城是否支援 FPS、最低提款、KYC、代付安排與平台審批,則須按當前帳戶及正式條款逐項核對。本文不把未經確認的品牌支付架構或個別交易推定為已實測結果。
防騙視伏器的查詢結果屬風險提示工具;沒有顯示警示,不可視作收款人身份或交易合法性的證明。
相關文章
以下連結由對應文章分類自動生成;文章人工發布後,列表會自動更新。